


请输入检索词
目 录
第一部分 单位概况
一、单位职责
二、机构设置
第二部分 2022年度单位决算表
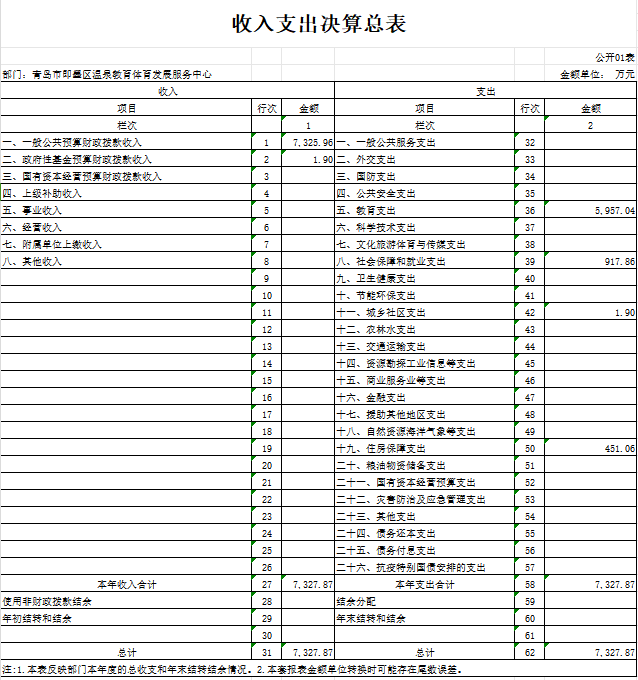
一、收入支出决算总表
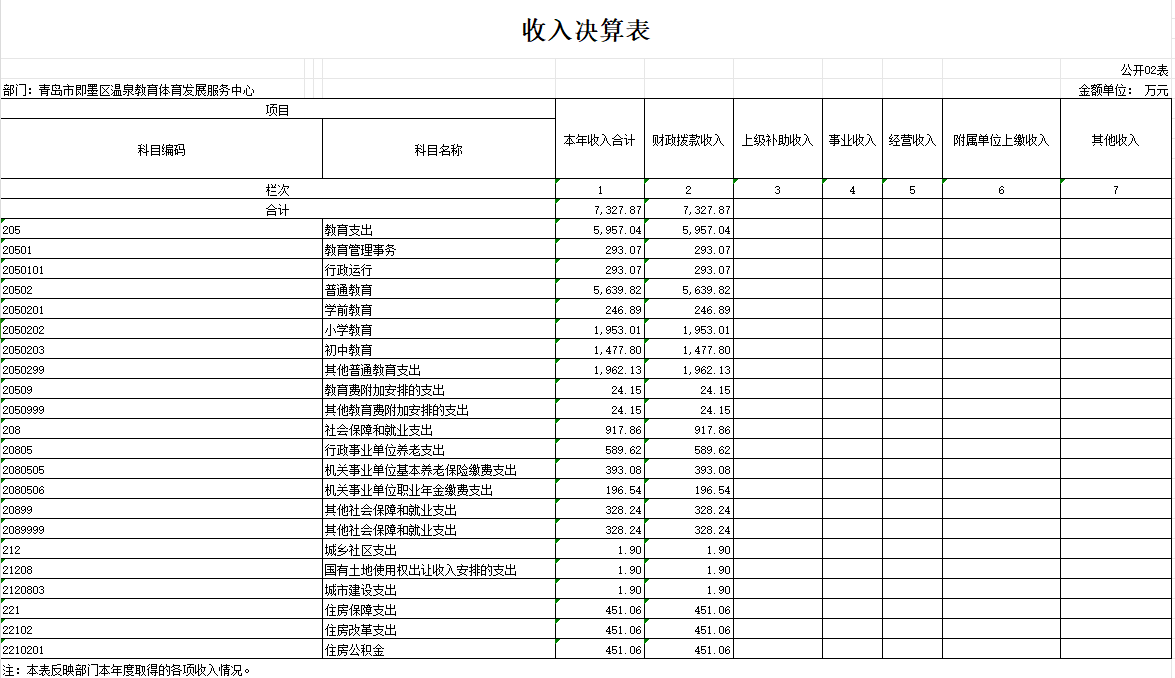
二、收入决算表
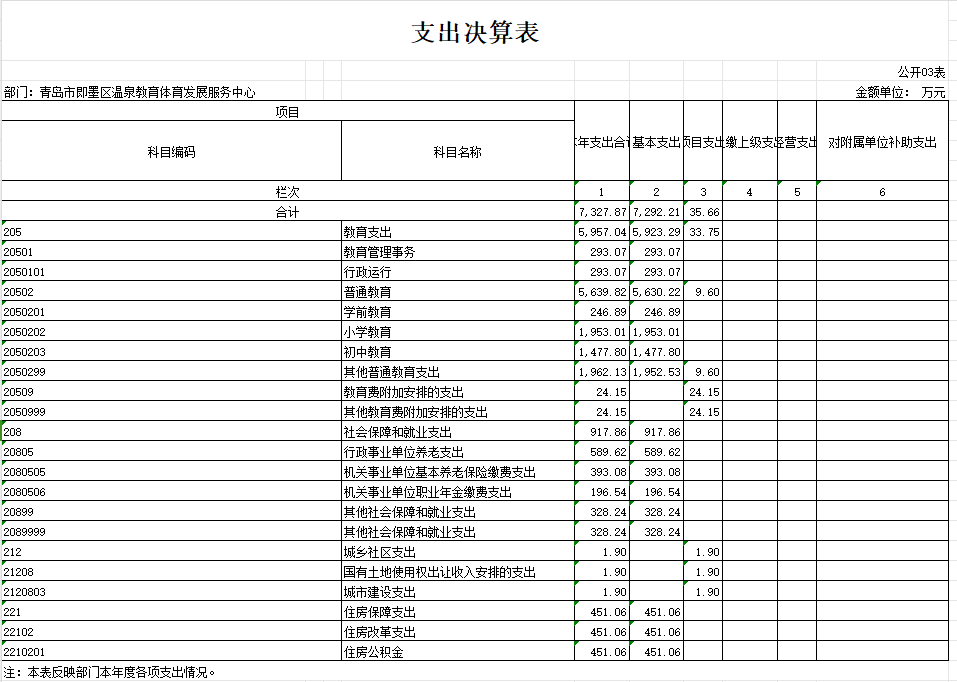
三、支出决算表
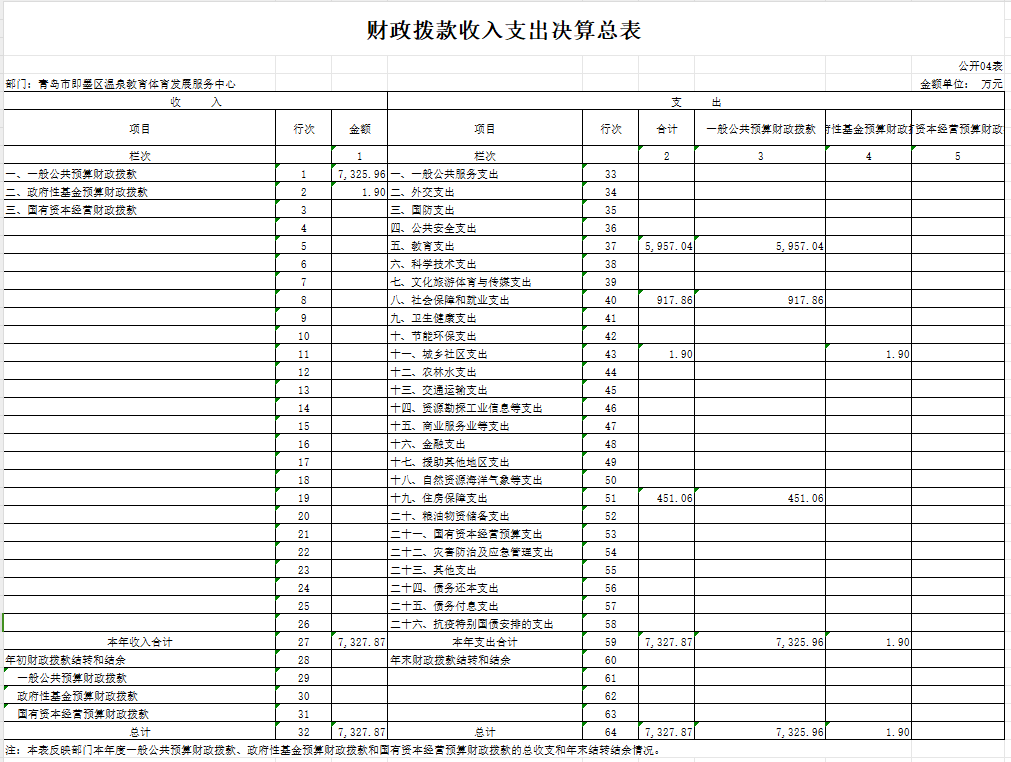
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 2022年度单位决算情况说明
第四部分 名词解释
第一部分
单位概况
一、单位职责
青岛市即墨区温泉教育体育发展服务中心为全镇教育提供管理服务,全镇中小学管理、九年义务教育实施、全镇教育发展规划制定。
二、机构设置
青岛市即墨区温泉教育体育发展服务中心预算包括:单位本级预算、本单位下属单位预算。
纳入青岛市即墨区温泉教育体育发展服务中心2022年单位预算编制范围的预算单位共7个,包括:
1、青岛市即墨区温泉教育体育发展服务中心
2、青岛市即墨区温泉中心幼儿园
3、青岛市即墨区温泉中心小学
4、青岛市即墨区温泉皋虞小学
5、青岛市即墨区蓝谷社生小学
6、青岛市即墨区温泉南行小学
7、青岛市即墨区温泉中学
第二部分
2022年度单位决算表
说明:本单位没有使用国有资本经营预算安排的支出,故本表无数据
第三部分
2022年度单位决算情况说明
- 收入支出决算总体情况
2022年度收、支总计 7327.87万元。与2021年度相比,收、支总计各减少104.24万元,下降1.4 %。主要是上级补助收入、事业收入和一般公共服务支出减少。
二、收入决算情况
本年收入合计7327.87万元,其中:财政拨款收入 7327.87万元,占100 %。
三、支出决算情况
本年支出合计7327.87万元,其中:基本支出7292.21万元,占99.5%;项目支出35.66万元,占0.5%。
四、财政拨款收入支出决算总体情况
2022年度财政拨款收、支总计7327.87万元。与2021年度相比,财政拨款收、支总计各增加68.29万元,增长0.9 %。主要是一般公共预算财政拨款收入、社会保障和就业支出、教育支出和住房保障支出增加。
五、一般公共预算财政拨款支出决算情况
(一)一般公共预算财政拨款支出决算总体情况
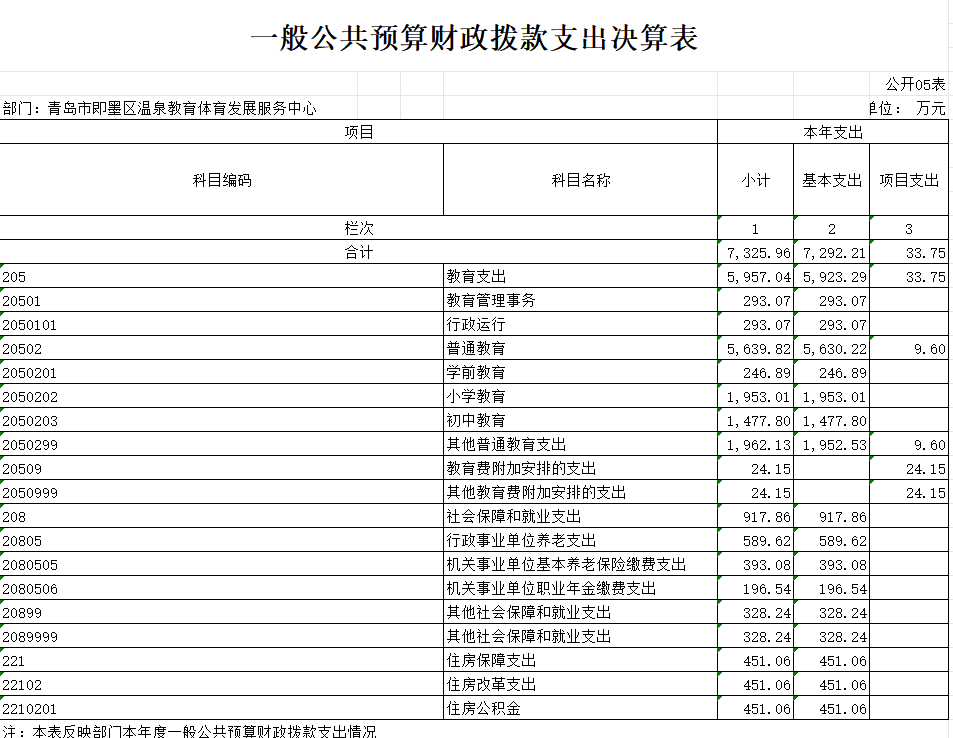
2022年度一般公共预算财政拨款支出7325.96万元,占本年支出合计的99.9%。与2021年度相比,一般公共预算财政拨款支出增加66.38万元,增长0.9%。主要是教育支出、社会保障和就业支出、住房保障支出增加。
(二)一般公共预算财政拨款支出决算结构情况
2022年度一般公共预算财政拨款支出7325.96万元,主要用于以下方面:教育(类)支出5957.04万元,占81.3 %;社会保障和就业(类)支出917.86万元,占12.5%;住房保障(类)支出451.06万元,占6.2%。
- 一般公共预算财政拨款支出决算具体情况
2022年度一般公共预算财政拨款支出年初预算为4799.34万元,支出决算为7325.96万元,完成年初预算的152.7%。决算数大于年初预算数的主要原因是教育支出、其他社会保障和就业支出、住房保障支出增加。其中:
1.教育(类)教育管理事务(款)行政运行(项)。年初预算为0万元,支出决算为293.07万元。决算数大于年初预算数的主要原因是一部分津贴补贴增加。
2.教育(类)普通教育(款)学前教育(项)。年初预算为383.92万元,支出决算为246.89万元,完成年初预算的64,31%。决算数小于预算数主要原因是人员调整导致数据减少。
3.教育(类)普通教育(款)小学教育(项)。年初预算为2002.24万元,支出决算为1953.01万元,完成年初预算的97.5%。决算数与年初预算数基本持平。
4.教育(类)普通教育(款)初中教育(项)。年初预算为1385.14万元,支出决算为1477.8万元,完成年初预算的106.7%。决算数大于预算数主要原因是人员调整导致工资项目增加。
5.教育(类)普通教育(款)其他普通教育(项)。年初预算为88.44万元,支出决算为1962.13万元,完成年初预算的2218.6%。决算数大于预算数主要原因是新增教师的支出、绩效工资支出列入其他普通教育支出。
6.教育(类)教育费附加安排的(款)其他教育费附加安排的支出(项)。年初预算为0万元,支出决算为24.15万元,决算数大于预算数主要原因是非基建项目支出增加。
7.社会保障和就业(类)行政事业单位养老(款)机关事业单位基本养老保险缴费(项)。年初预算为385.47万元,支出决算为393.08万元,完成年初预算的102%。决算数大于预算数主要原因是保险变动增加。
8.社会保障和就业(类)行政事业单位养老(款)机关事业单位职业年金缴费(项)。年初预算为192.74万元,支出决算为196.54万元,完成年初预算的102%。决算数大于预算数主要原因是职业年金变动增加。
9.社会保障和就业(类)行政事业单位养老(款)其他社会保障和就业支出(项)。年初预算为0万元,支出决算为328.24万元。决算数大于预算数主要原因是对个人和家庭补助增加。
10.住房保障(类)住房改革(款)住房公积金(项)。年初预算为361.39万元,支出决算为451.06万元,完成年初预算的124.8%。决算数大于预算数主要原因是调整公积金。
六、一般公共预算财政拨款基本支出决算情况
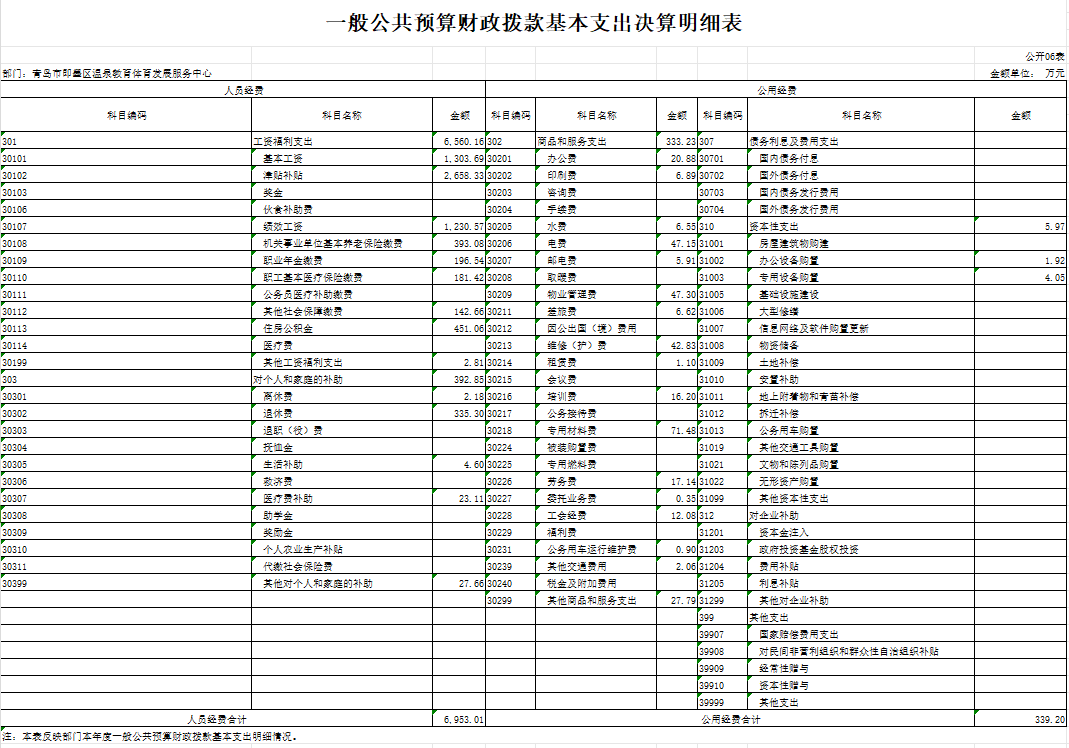
2022年度一般公共预算财政拨款基本支出决算7292.21万元,包括人员经费和公用经费,支出具体情况如下:
人员经费6953.01万元,主要包括:基本工资、津贴补贴、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、其他社会保险缴费、住房公积金、其他工资福利、离休费、退休费、生活补助、医疗费补助、其他对个人和家庭的补助等。
公用经费339.2万元,主要包括:办公费、印刷费、水费、电费、邮电费、物业管理费、差旅费、维修(护)费、租赁费、培训费、专用材料费、劳务费、委托业务费、工会经费、公务用车运行维护费、其他交通费用、其他商品和服务支出等。
七、政府性基金预算财政拨款收入支出决算情况
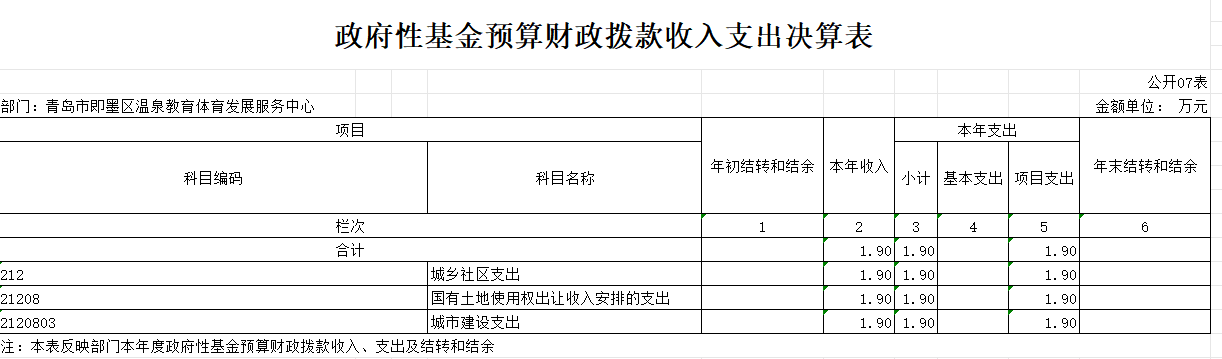
2022年度政府性基金预算财政拨款年初结转和结余0万元,本年收入1.9万元,本年支出1.9万元,年末结转和结余0万元。支出具体情况如下:
(一)城乡社区支出(类)国有土地使用权出让收入安排的支出(款)城市建设支出(项)。年初预算为0万元,支出决算为1.9万元,决算数大于年初预算数的主要原因是专业设备支出增加。
八、国有资本经营预算财政拨款支出决算情况
本单位没有国有资本经营预算财政拨款支出
九、财政拨款“三公”经费支出决算情况
(一)“三公”经费支出决算总体情况
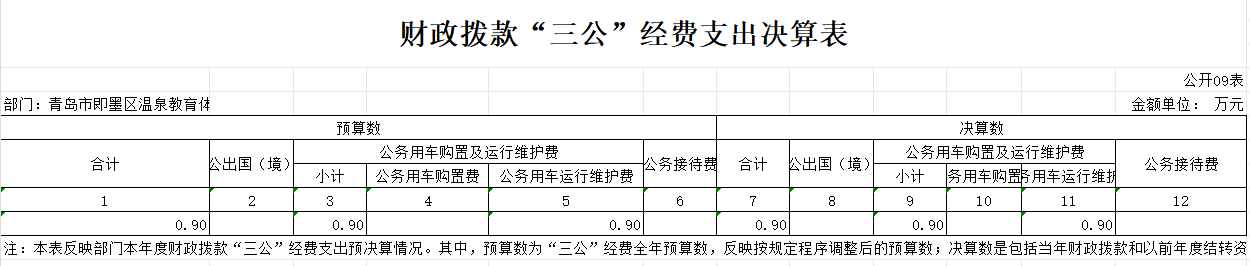
2022年度财政拨款“三公”经费支出全年预算为0.9万元,支出决算为0.9万元,完成全年预算的100 %,与2022年预算基本持平。
(二)“三公”经费支出决算具体情况
1.因公出国(境)费决算数为0万元,因公出国(境)团组0个,累计0人次。
2.公务用车购置及运行维护费全年预算为0.9万元,支出决算为0.9万元,完成全年预算的100 %,与2022年预算基本持平。
其中:公务用车购置费支出0万元,2022年使用财政拨款购置公务用车0辆。公务用车运行维护费0.9万元,主要是按规定保留的公务用车的燃料费、维修费等支出。截至2022年12月31日,单位财政拨款开支运行维护费的公务用车保有量为1辆。
3.公务接待费全年预算为0万元,支出决算为0万元。
其中:国内接待费0万元,共计接待0批次、 0人次(含外事接待0批次、0人次);国(境)外接待费0万元,共计接待0批次、0人次。
十、其他重要事项情况说明
(一)机关运行经费支出情况
本单位无财政拨款安排的机关运行经费支出。
(二)政府采购支出情况
2022年度政府采购支出总额12.9万元,其中:政府采购货物支出4.1万元、政府采购工程支出0万元、政府采购服务支出 8.8万元。授予中小企业合同金额12.1万元,占政府采购支出总额的93.8 %,其中:授予小微企业合同金额12.1万元,占政府采购支出总额的93.8%。货物采购授予中小企业合同金额占货物支出金额的100%,服务采购授予中小企业合同金额占服务支出金额的90.9%。
(三)国有资产占用情况
截至 2022年 12 月 31 日,本单位共有车辆 1辆,其中,符合规定领导干部用车0辆、机要通信用车0辆、应急保障用车 0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部用车0辆、其他用车1辆,其他用车主要是公务车;单位价值 100 万元(含)以上设备(不含车辆) 0台(套)。
十一、预算绩效情况说明
本部门未开展绩效管理工作。
第四部分
名词解释
一、财政拨款收入:指单位本年度从本级财政部门取得的财政拨款,包括一般公共预算财政拨款、政府性基金预算财政拨款和国有资本经营预算财政拨款。
二、上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
三、事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入;包括事业单位收到的财政专户实际核拨的教育收费等。
四、经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
五、附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
六、其他收入:指单位取得的除上述“财政拨款收入”“上级补助收入”“事业收入”“经营收入”“附属单位上缴收入”等以外的各项收入。
七、使用非财政拨款结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额。
八、年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
九、结余分配:指事业单位缴纳的所得税以及从非财政拨款结余或经营结余中提取的各类结余。
十、年末结转和结余:指单位本年度或以前年度预算安排、因客观条件发生变化未全部执行或未执行,结转到以后年度继续使用的资金,或项目已完成等产生的结余资金。
十一、基本支出:指单位为保障机构正常运转、完成日常工作任务而发生的各项支出。
十二、项目支出:指单位为完成特定的行政工作任务或事业发展目标,在基本支出之外发生的各项支出。
十三、经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
十四、“三公”经费:指单位用财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车购置支出(含车辆购置税)及按规定保留的公务用车燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)支出。
十五、机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
十六、一般公共服务支出(类)财政事务(款)行政运行(项):反映行政单位(包括实行公务员管理的事业单位)的基本支出。
十七、一般公共服务支出(类)财政事务(款)一般行政管理事务(项):反映行政单位(包括实行公务员管理的事业单位)未单独设置项级科目的其他项目支出。